
Emprunts, stocks, régularisations…
Rubrique Clôtures (droit « Travaux de clôture »). Chaque objet a sa liste, sa fiche et ses actions. Les écritures sont passées en brouillard au journal OD et peuvent être annulées tant qu'elles le restent.
#Emprunts
Clôtures › Emprunts : tableau d'amortissement (échéances ou amortissement constants, périodicité, assurance).
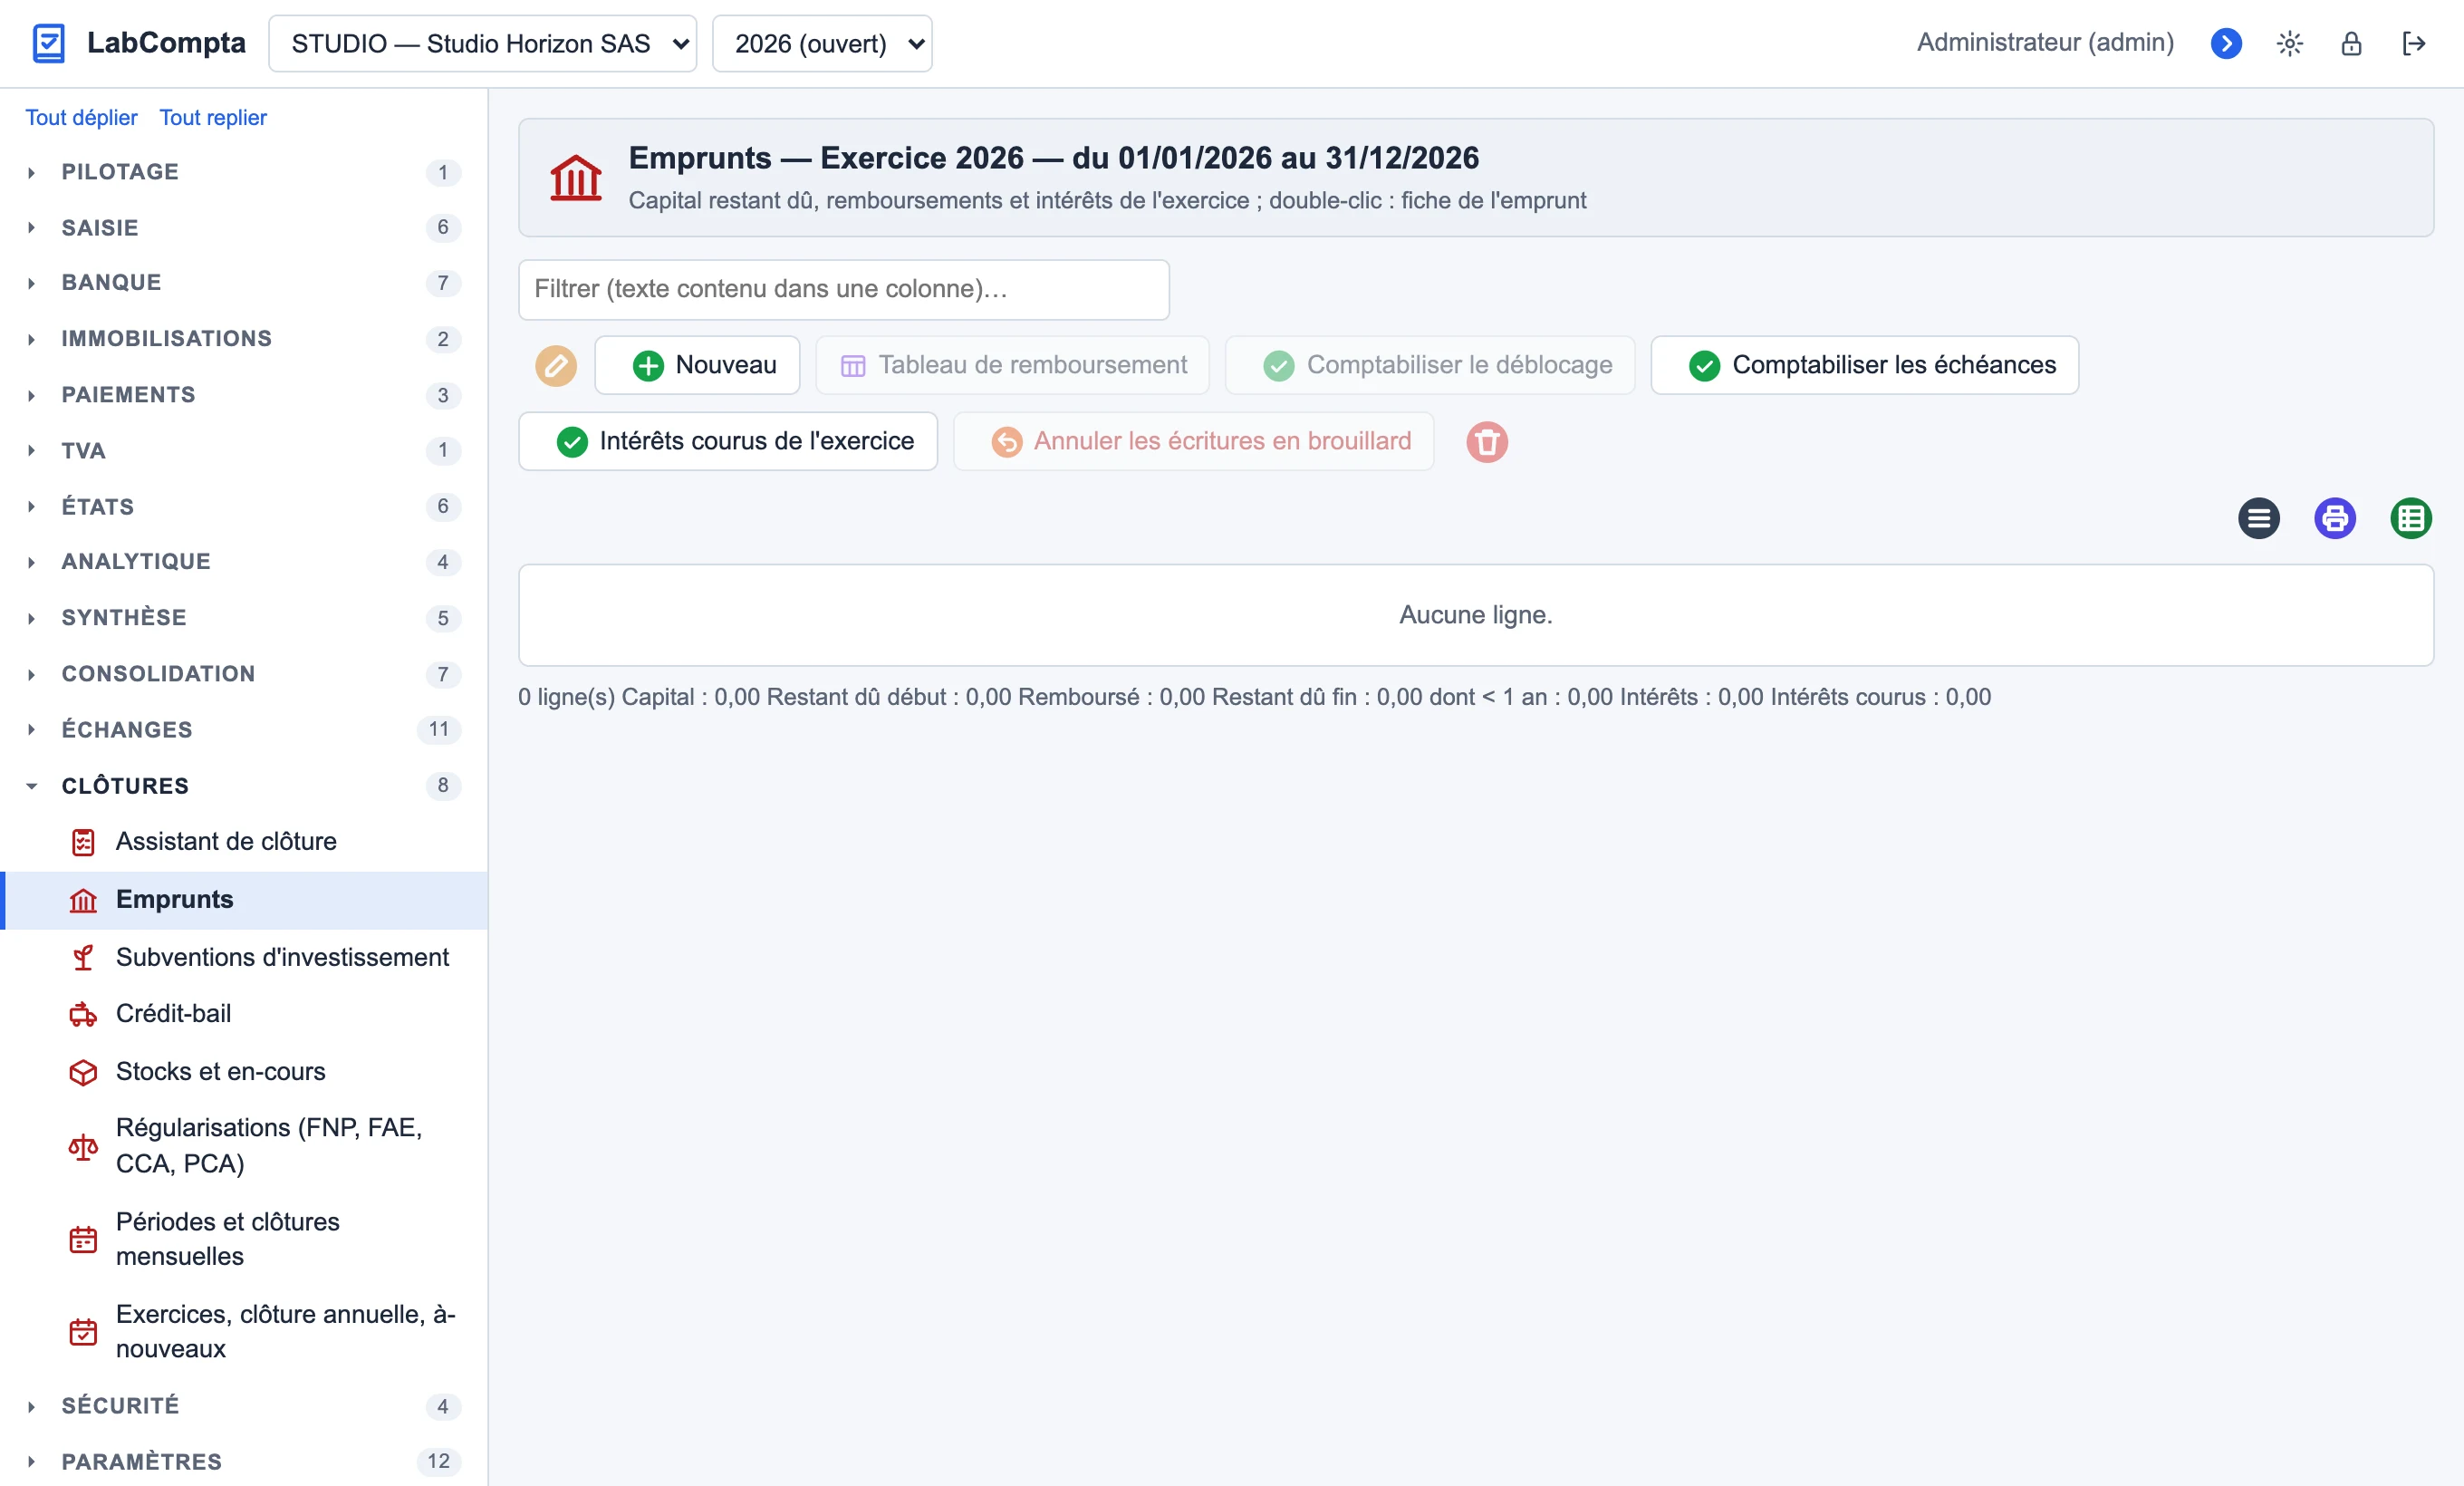
- Déblocage : 512 / 164.
- Échéances : 164, 6611, 616 / 512.
- Intérêts courus : 6611 / 1688 au dernier jour, extournés le premier jour de N+1.
- Tableau des emprunts pour l'annexe : restant dû, part à moins d'un an.
#Subventions d'investissement
Octroi 441 (ou banque) / 131 ; reprise 139 / 777 au rythme de l'amortissement du bien lié, ou linéaire.
#Crédit-bail
Loyers HT et TVA, charges constatées d'avance (486) extournées, engagements pour l'annexe (redevances restant dues à moins d'un an, de 1 à 5 ans, à plus de 5 ans).
#Stocks et en-cours
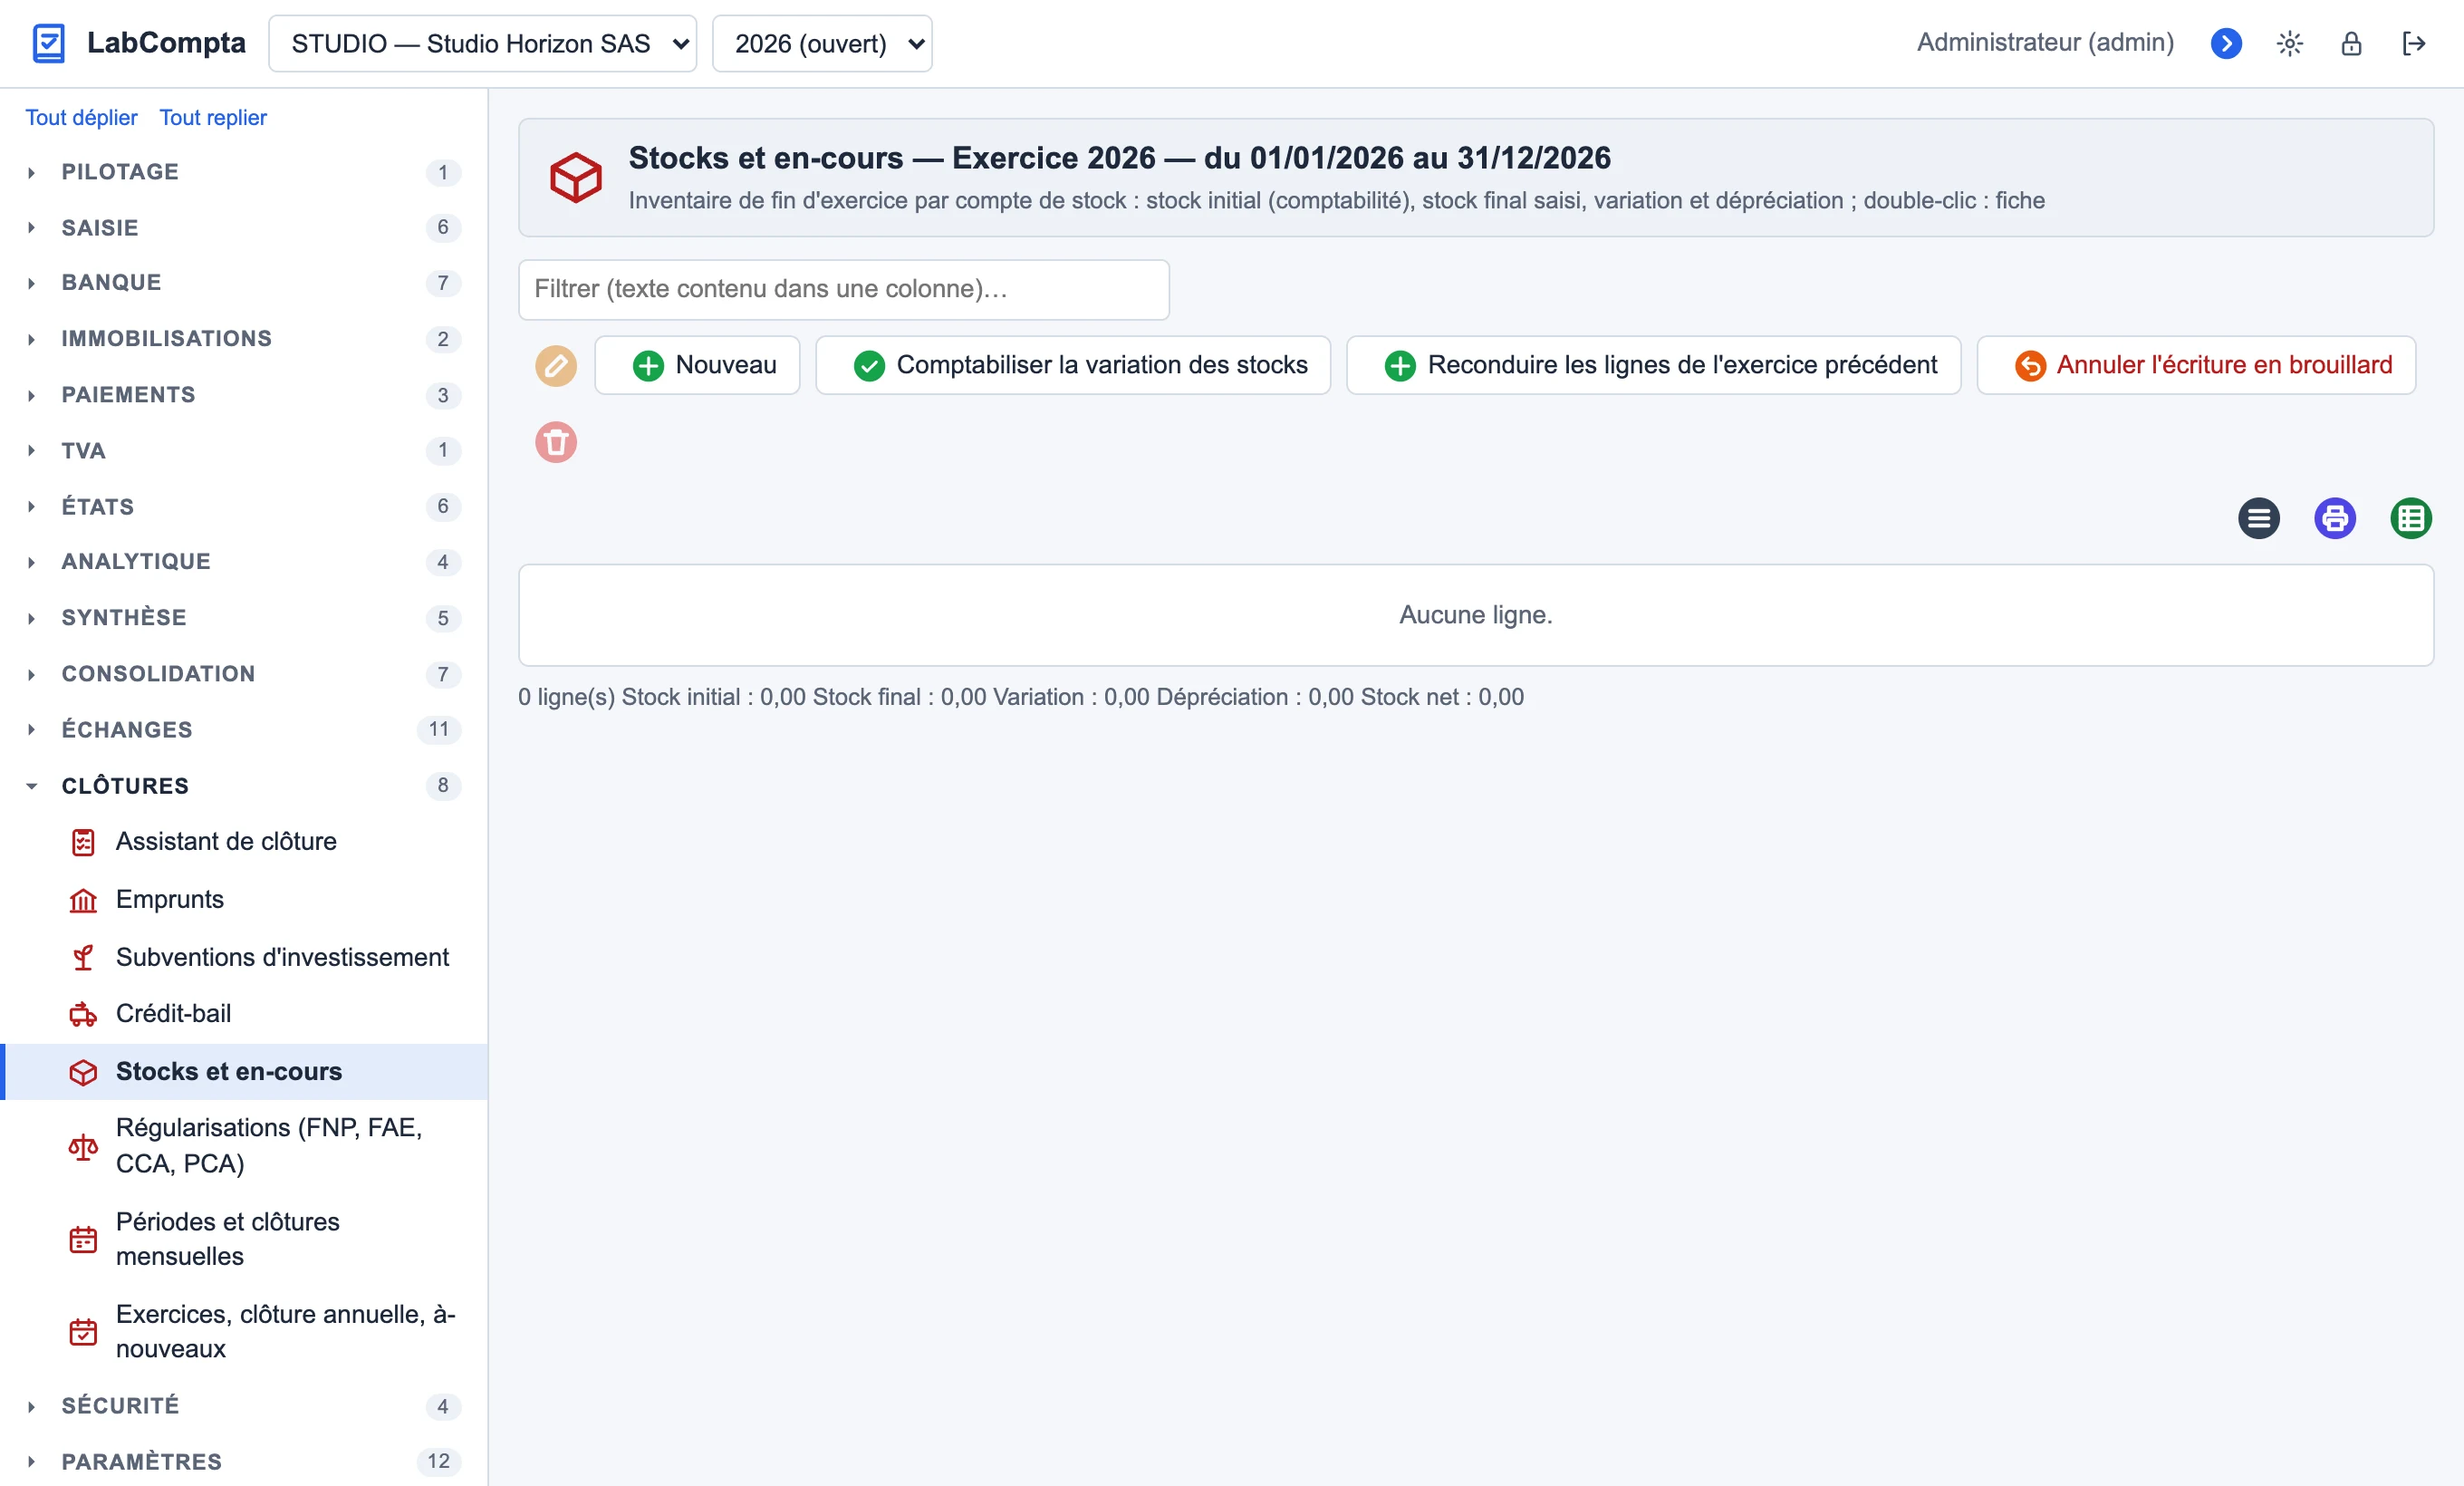
Clôtures › Stocks et en-cours : par exercice et par nature, annulation du stock initial, constatation du stock final, dépréciation.
#Régularisations
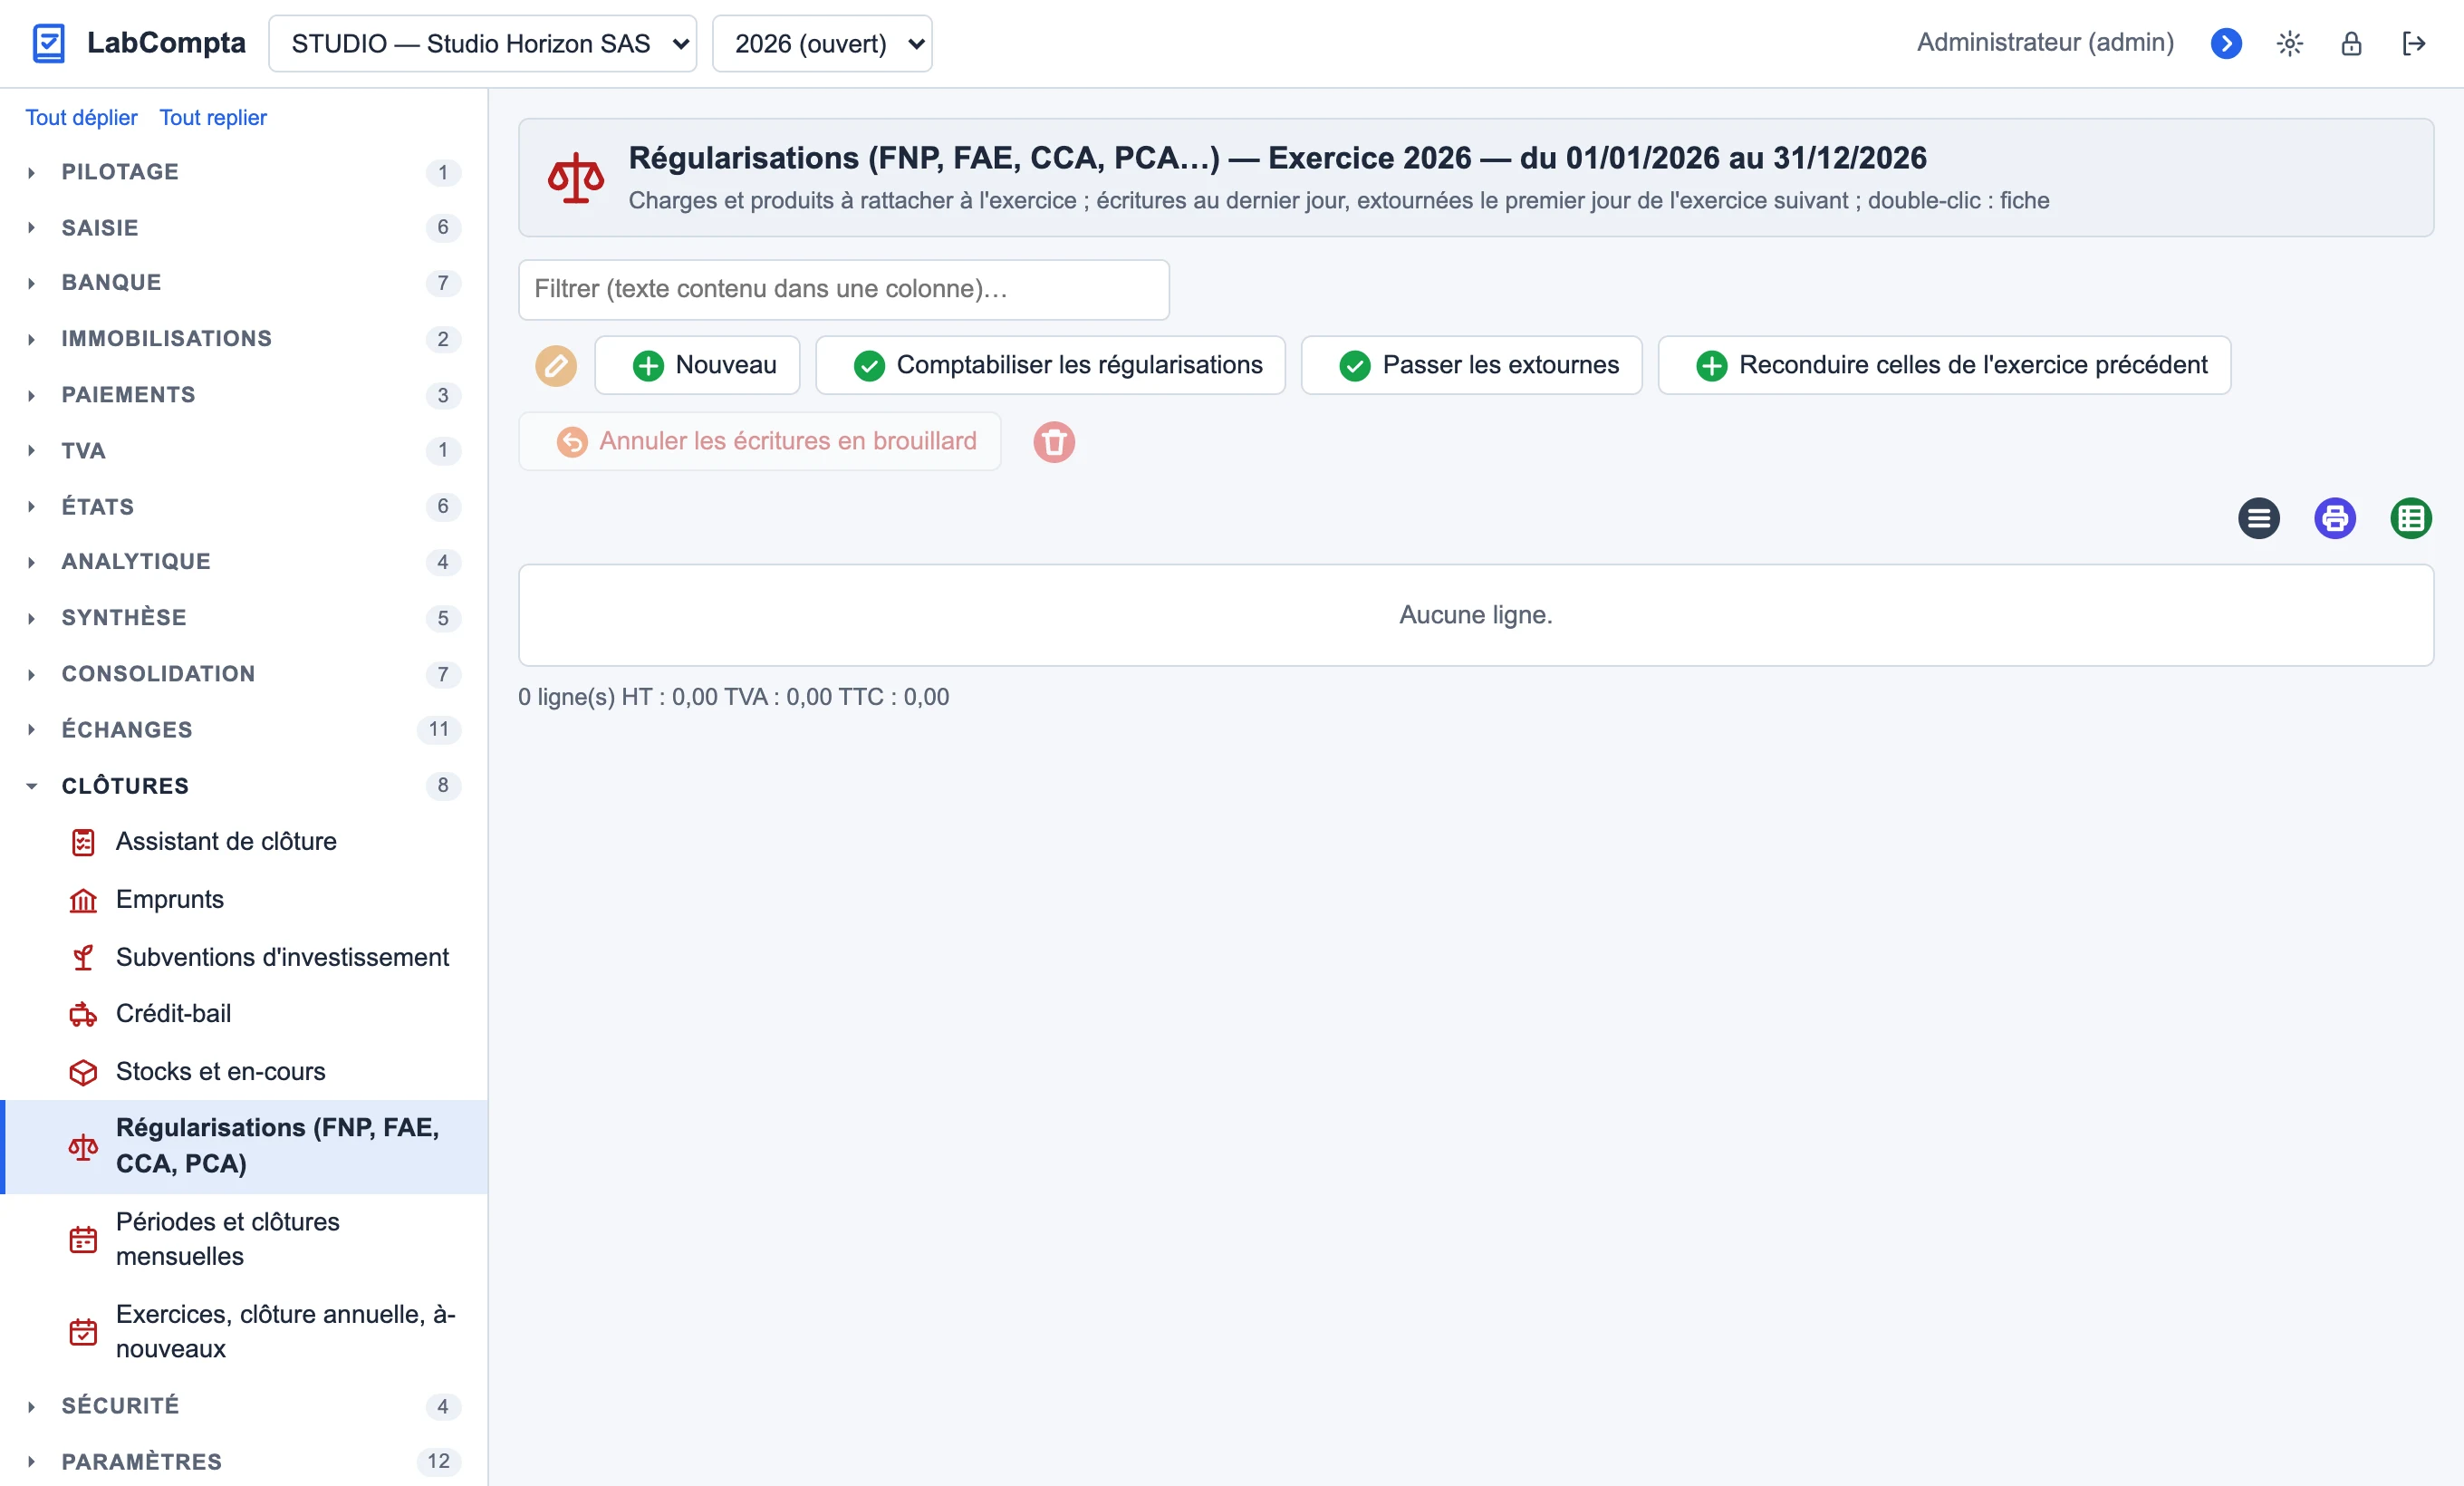
Clôtures › Régularisations (FNP, FAE, CCA, PCA).
| Type | Comptes |
|---|---|
| Factures non parvenues | 408 (+ 44586) |
| Factures à établir | 418 (+ 44587) |
| Charges à payer, produits à recevoir | 4686, 4687 |
| Charges et produits constatés d'avance | 486, 487 |
Elles sont extournées le premier jour de l'exercice suivant. Reconduire recopie les régularisations de N-1 pour les ajuster.